2017-2023年中国合成橡胶市场深度研究与投资前景预测
一、引言
合成橡胶作为现代工业不可或缺的重要材料,广泛应用于轮胎制造、胶管胶带、鞋材、电线电缆、医疗器械及建筑等领域。中国是全球最大的合成橡胶生产国与消费国,其市场动态对全球产业链具有显著影响。本报告基于2017-2023年的历史数据,系统梳理中国合成橡胶市场的供需格局、竞争态势及发展趋势,并对未来投资前景进行预测,旨在为行业参与者与投资者提供决策参考。
二、市场供给分析(2017-2023)
1. 产能与产量
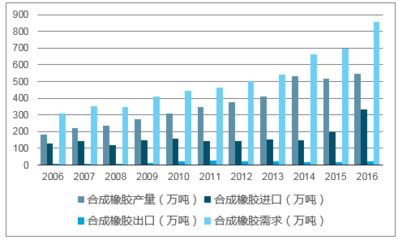
2017年至2023年,中国合成橡胶产能整体呈扩张态势,但增速逐步放缓。2017年国内产能约600万吨/年,至2023年增至约750万吨/年,年均复合增长率约3.8%。产量方面,受益于下游轮胎行业开工率提升,2023年产量达到约550万吨,较2017年增长约28%。产能利用率始终在70%-75%区间波动,结构性过剩问题突出,尤其体现在通用胶种(如乳聚丁苯橡胶、顺丁橡胶)上。
2. 产品结构
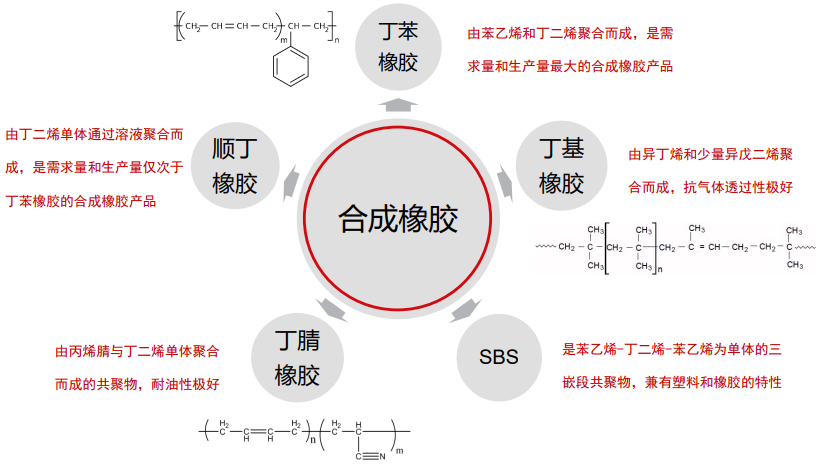
中国合成橡胶产品以丁苯橡胶(SBR)、顺丁橡胶(BR)、丁腈橡胶(NBR)、氯丁橡胶(CR)及丁基橡胶(IIR)为主。其中,SBR和BR合计占比超过60%。溶聚丁苯橡胶(SSBR)、氢化丁腈橡胶(HNBR)等高性能品种产能逐步增加,但自给率仍不足,高端产品依赖进口。
三、市场需求分析(2017-2023)
1. 消费规模
2017-2023年,中国合成橡胶表观消费量从约500万吨增至约680万吨,年均增长率约5.2%。轮胎制造业是最大下游,占比约70%,其需求与汽车产销、公路货运量高度相关。2017-2019年需求稳步增长;2020年受疫情冲击小幅下滑;2021-2023年随着经济复苏及新能源汽车爆发,需求重回增长轨道。
2. 进出口
中国合成橡胶进口量长期高于出口量,但贸易逆差逐渐收窄。2023年进口量约130万吨,出口量约40万吨。进口主要来自韩国、日本、俄罗斯及东南亚,以高性能胶种为主;出口目的地多为东南亚、南亚等新兴市场。
四、价格走势与影响因素
2017-2023年,中国合成橡胶价格呈现“涨-跌-震荡”特征:
- 2017-2018年:受供给侧改革及原料丁二烯价格上涨推动,价格上行;
- 2019-2020年:产能释放叠加需求疲软,价格走低;
- 2021-2022年:原油及丁二烯价格飙升,叠加航运受阻,价格大幅反弹;
- 2023年:供需宽松,价格高位回落。
主要影响因素包括:原材料成本(丁二烯、苯乙烯)、原油价格、下游轮胎开工率、环保政策、国际贸易摩擦及汇率波动。
五、竞争格局
中国合成橡胶行业集中度较高,主要企业包括中国石化(如齐鲁石化、燕山石化)、中国石油(如大庆石化、吉林石化)、私营龙头企业(如浙江信汇、山东万达)及外资企业(如朗盛、盛禧奥)。2023年,前五大企业产能占比约55%。竞争焦点逐步从通用胶种转向差异化、高性能产品,技术壁垒成为核心护城河。
六、投资前景预测(2024-2028)
- 需求驱动
- 新能源汽车对低滚阻、高耐磨轮胎的需求将拉动SSBR、钕系BR等高性能胶种增长;
- 医疗、电子领域对特种橡胶(如硅橡胶、氟橡胶)需求增速有望超10%。
2. 供给趋势
预计2025年产能将突破800万吨/年,但落后产能加速出清,行业开工率有望提升至80%左右。高端产品国产替代进程加快,进口依存度将下降。
- 投资机会
- 高性能合成橡胶:SSBR、HNBR、SEBS等;
- 生物基合成橡胶:符合双碳目标,政策扶持力度大;
- 废旧橡胶循环利用:再生橡胶及热裂解技术。
- 风险预警
- 原油价格剧烈波动;
- 轮胎出口面临贸易壁垒;
- 环保限产导致开工不稳定;
- 新一轮产能过剩可能压制利润。
七、结论与建议
2017-2023年,中国合成橡胶市场在规模扩张的经历了结构性调整与价格周期考验。未来五年,行业将进入高质量发展阶段,通用胶种竞争加剧,高端及绿色产品成为增长引擎。建议投资者重点关注具备技术研发优势、一体化产业链布局及出口渠道的企业,同时警惕产能过剩与政策变动风险。
如若转载,请注明出处:http://www.cdkpjaz.com/product/12.html
更新时间:2026-10-07 21:50:37